

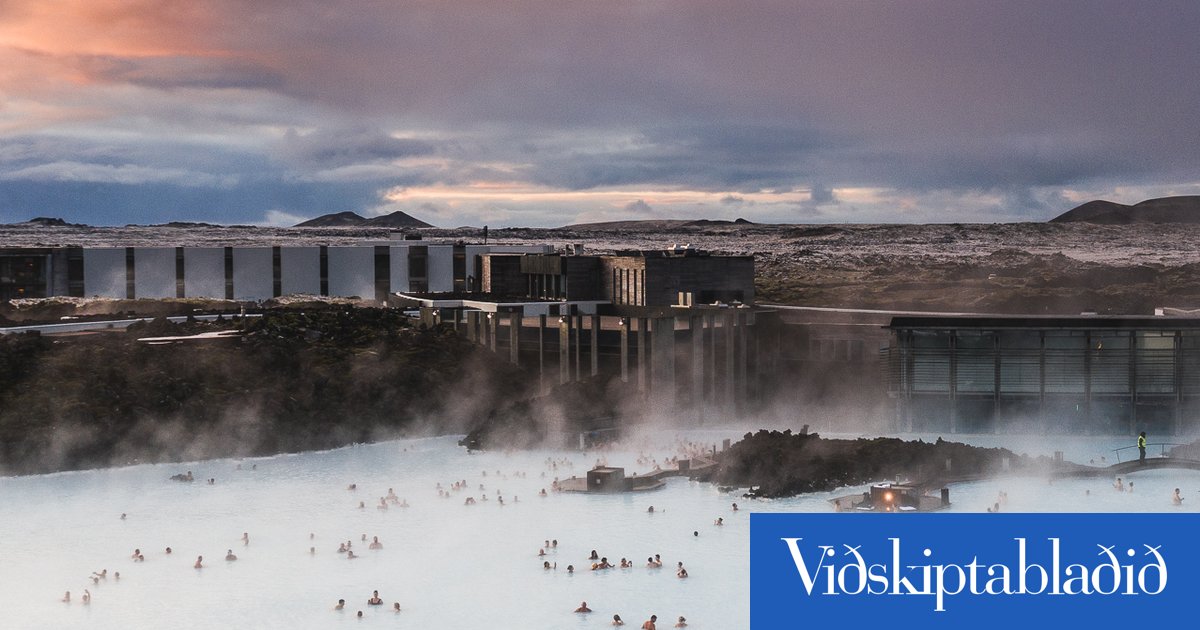
Metur Bláa Lónið 40% yfir útboðsgengi
Fréttin greinir frá verðmati greiningarfyrirtækisins Akkurs á Bláa Lóninu í aðdraganda hlutafjárútboðs. Akkur metur hlutinn á 133,2 krónur, rúmlega 40% yfir 95 króna útboðsgengi, en varar jafnframt við áhættu vegna jarðhræringa og fyrirhugaðrar skattahækkunar.
Akkur er eina heimild fréttarinnar frá fyrstu línu til þeirrar síðustu. Verðmatið er rakið af nákvæmni: 133,2 krónur á hlut, veginn fjármagnskostnaður 7,38% og spá um EBITDA upp á 126,9 milljónir evra árið 2030. Lesandinn veit alltaf hvaðan tölurnar koma. Áhættuþættirnir sem Akkur nefnir, eldgos og fyrirhuguð hækkun virðisaukaskatts, fá auk þess rými ofarlega í fréttinni og eru ekki faldir.
Gallinn er sá að ritstjórnin bætir engu við. Hvergi kemur fram hver stendur að Akkri, hvort greiningin sé unnin að beiðni einhvers eða hvort fyrirtækið eða tengdir aðilar hafi hagsmuni af útboðinu. Slíkt skiptir máli þegar verðmat birtist daginn áður en almenningi býðst að kaupa. Engin önnur greining er nefnd til samanburðar og forsendurnar eru ekki skoðaðar sjálfstætt, til dæmis að ársvelta hótels sem enn er óbyggt sé tekin beint úr fjárfestakynningu félagsins sjálfs.
Útkoman er nákvæm og heiðarlega eignuð endursögn á einni greiningu, ekki fréttaskrif sem setja hana í samhengi.